ไทยนำ “AI นกกระซิบ” ระบบพร้อมเพย์ และแนวทางป้องกันการฉ้อโกงทางการเงิน เสนอต่อที่ประชุมรัฐมนตรีว่าการกระทรวงการคลังเอเปค ครั้งที่ 33 ที่ฮ่องกง เมื่อวันที่ 21 ตุลาคม 2569 เพื่อชูแนวทางใช้เทคโนโลยีขยายโอกาสทางการเงินให้ร้านค้ารายย่อย พร้อมย้ำว่าความสะดวกต้องเดินคู่กับความปลอดภัย
นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง เป็นผู้กล่าวถ้อยแถลงนำในหัวข้อ “การเข้าถึงบริการทางการเงินและโอกาสสำหรับทุกคน” โดยเสนอ 3 ประเด็นหลัก ได้แก่ การใช้เทคโนโลยีช่วยผู้ประกอบการรายย่อยเข้าถึงเงินทุน การเชื่อมโยงระบบชำระเงินในภูมิภาคผ่านพร้อมเพย์และ QR Code ข้ามพรมแดน และการร่วมมือป้องกันการฉ้อโกงทางการเงิน
การประชุมรัฐมนตรีคลังเอเปคจัดขึ้นระหว่างวันที่ 20–21 ตุลาคม มีผู้แทนจาก 21 เขตเศรษฐกิจหารือเรื่องนโยบายการคลังเพื่อช่วยครัวเรือน การเงินสำหรับโครงสร้างพื้นฐานดิจิทัล การเข้าถึงบริการทางการเงิน และการพัฒนาบุคลากรด้านการเงินรุ่นใหม่ แถลงการณ์ร่วมของที่ประชุมระบุว่า บริการทางการเงินควรเข้าถึงได้ มีราคาที่เหมาะสม โปร่งใส ใช้งานได้จริง และตอบโจทย์ครัวเรือนกับธุรกิจ โดยเฉพาะผู้ประกอบการรายย่อย
## AI นกกระซิบทำอะไร
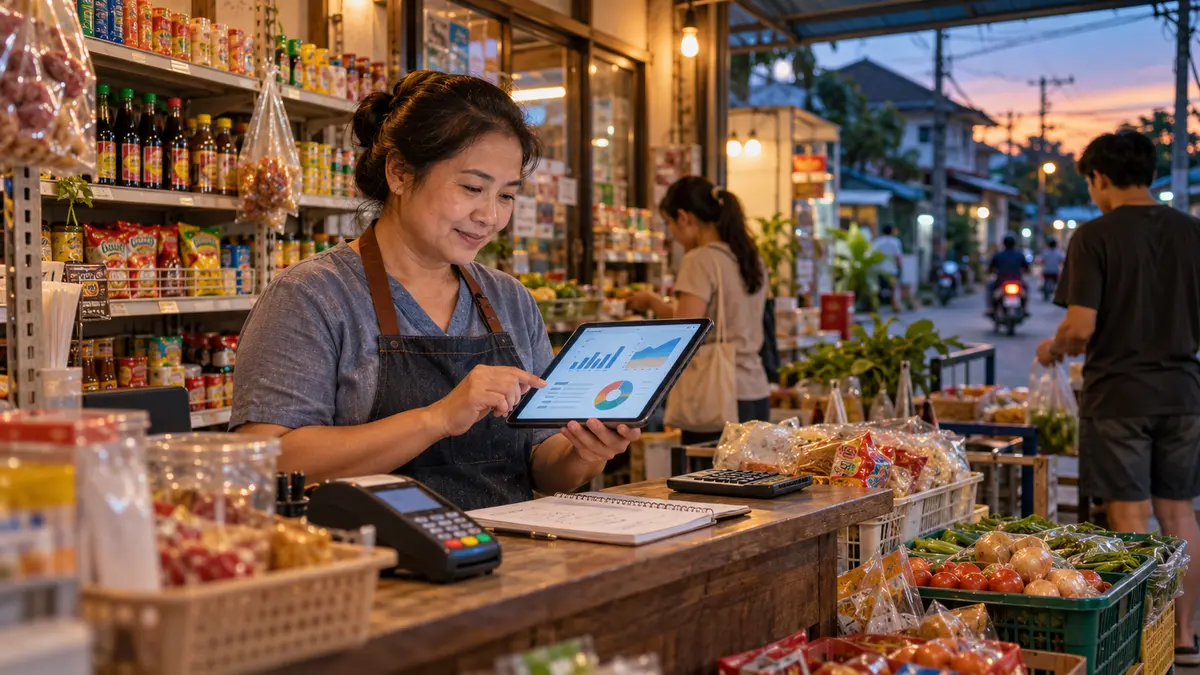
AI นกกระซิบเป็นบริการภายในแอปพลิเคชันถุงเงินที่นำข้อมูลยอดขายของร้านมาช่วยวิเคราะห์แนวโน้มรายได้ วางแผนธุรกิจ และเปรียบเทียบผลประกอบการกับร้านประเภทเดียวกัน กระทรวงการคลังระบุว่า จุดสำคัญคือการนำรายงานยอดขายที่เกิดขึ้นจริงมาเป็นข้อมูลเพิ่มเติมในการพิจารณาสินเชื่อ
ปัญหาของผู้ค้ารายย่อยจำนวนมากไม่ใช่ไม่มีรายได้ แต่ขาดเอกสารทางการเงินแบบที่ธนาคารใช้ประเมิน แม้มีลูกค้าและยอดขายจริงก็อาจพิสูจน์ศักยภาพได้ไม่เพียงพอ แนวคิดนี้จึงพยายามเปลี่ยนข้อมูลธุรกรรมดิจิทัลให้เป็น “ร่องรอยทางการเงิน” ซึ่งช่วยให้สถาบันการเงินเห็นภาพกิจการมากขึ้น
อย่างไรก็ตาม การมีข้อมูลจากระบบไม่ได้แปลว่าจะได้รับอนุมัติสินเชื่ออัตโนมัติ ธนาคารยังพิจารณาความสามารถชำระหนี้ ประวัติเครดิต และเกณฑ์ของผลิตภัณฑ์แต่ละประเภท ผู้ประกอบการจึงต้องตรวจอัตราดอกเบี้ย ค่างวด ระยะเวลาผ่อน และเงื่อนไขทั้งหมดก่อนตัดสินใจ
## จากข้อมูลยอดขายสู่สินเชื่อ
กระทรวงการคลังเปิดตัวโครงการสินเชื่อ AI นกกระซิบอย่างเป็นทางการเมื่อเดือนกันยายน 2569 โดยร่วมกับธนาคารกรุงไทย ธนาคารออมสิน และบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม รวมถึงสถาบันการเงินของรัฐรายอื่น
ผลิตภัณฑ์มีหลายระดับ ตั้งแต่สินเชื่อรายย่อยวงเงินไม่สูง ไปจนถึงสินเชื่อสำหรับธุรกิจขนาดเล็ก โดยใช้ข้อมูลยอดขายและประวัติรับชำระผ่าน QR ประกอบการประเมิน บางโครงการไม่ใช้หลักประกัน ขณะที่บางโครงการมีวงเงินสูงกว่าแต่ต้องผ่านเกณฑ์ของธนาคาร ข้อมูลนี้ทำให้เรื่อง “AI นกกระซิบ” ไม่ได้เป็นเพียงแนวคิดที่นำไปโชว์บนเวที แต่มีผลิตภัณฑ์ทางการเงินจริงรองรับแล้ว
สิ่งที่ต้องระวังคืออัตราดอกเบี้ยของสินเชื่อแต่ละแบบแตกต่างกันมาก การดูเพียงวงเงินอนุมัติหรือคำว่า “เข้าถึงง่าย” ไม่เพียงพอ ผู้กู้ควรคำนวณต้นทุนรวมและกู้เท่าที่จำเป็นตามคำเตือนของกระทรวงการคลัง
## ทำไมเรื่องนี้กำลังเป็นกระแส
เอเปคให้ความสำคัญกับช่องว่างการเข้าถึงบริการทางการเงิน เพราะร้านค้าขนาดเล็ก ชุมชนชนบท และครัวเรือนบางกลุ่มยังเข้าไม่ถึงบริการของสถาบันการเงินแบบเดิม ขณะเดียวกัน AI และการชำระเงินดิจิทัลช่วยลดต้นทุนได้ แต่ก็เพิ่มความเสี่ยงด้านข้อมูลส่วนบุคคล การหลอกลวง และความเหลื่อมล้ำทางทักษะดิจิทัล
แถลงการณ์ร่วมของรัฐมนตรีคลังเอเปคจึงไม่ได้สนับสนุนเทคโนโลยีอย่างเดียว แต่เน้นการคุ้มครองผู้บริโภค ความรู้ทางการเงิน และความเชื่อมั่นของประชาชนด้วย ที่ประชุมยังรับรองเอกสารนโยบายด้านการเงินสำหรับโครงสร้างพื้นฐานดิจิทัล ซึ่งเป็นแนวทางสมัครใจและไม่มีผลผูกพันทางกฎหมาย
ข้อเสนอเรื่องพร้อมเพย์และ QR ข้ามพรมแดนมีเป้าหมายลดต้นทุนและทำให้การชำระเงินระหว่างประเทศสะดวกขึ้น ส่วนเรื่องป้องกันการฉ้อโกง ไทยเชิญชวนสมาชิกพิจารณากรอบ Bangkok Blueprint ที่จัดทำร่วมกับ IMF และธนาคารโลก เพื่อนำไปปรับใช้ตามบริบทของแต่ละเขตเศรษฐกิจ
## สิ่งที่ต้องจับตาต่อ
ประเด็นแรกคือคุณภาพของข้อมูลที่ใช้ประเมินสินเชื่อ ร้านค้าที่รับเงินสดมากหรือมีฤดูกาลขายไม่สม่ำเสมออาจมีภาพรายได้ไม่ครบถ้วน ประเด็นที่สองคือความยินยอมและความเป็นส่วนตัว ผู้ใช้ควรรู้ว่าข้อมูลใดถูกนำไปวิเคราะห์ ส่งต่อให้ใคร และเก็บไว้นานเพียงใด
ประเด็นที่สามคือผลลัพธ์จริง ต้องติดตามว่าผู้ประกอบการได้รับสินเชื่อเพิ่มขึ้นเท่าใด หนี้เสียเป็นอย่างไร และต้นทุนทางการเงินลดลงหรือไม่ หากมีเพียงผู้ที่มีข้อมูลดิจิทัลสมบูรณ์ได้รับประโยชน์ ช่องว่างระหว่างร้านค้าที่พร้อมกับร้านค้าที่อยู่นอกระบบอาจกว้างขึ้น
ท้ายที่สุด ความสำเร็จของ AI นกกระซิบจะไม่ได้วัดจากจำนวนคนเปิดใช้งาน แต่ต้องดูว่าร้านค้าบริหารกิจการดีขึ้น เข้าถึงเงินทุนที่รับภาระไหว และได้รับการคุ้มครองจากการใช้ข้อมูลกับภัยหลอกลวงมากเพียงใด
แหล่งข้อมูล: [APEC, 21 ตุลาคม 2026](https://www.apec.org/press/news-releases/2026/1021_FMM), [แถลงการณ์ร่วมรัฐมนตรีคลัง APEC 2026](https://www.apec.org/meeting-papers/sectoral-ministerial-meetings/finance/2026-apec-finance-ministers%27-meeting), [กระทรวงการคลัง: สินเชื่อ AI นกกระซิบ](https://www.mof.go.th/wp-content/uploads/2026/09/%E0%B8%82%E0%B9%88%E0%B8%B2%E0%B8%A7%E0%B9%81%E0%B8%96%E0%B8%A5%E0%B8%87%E0%B8%81%E0%B8%A3%E0%B8%B0%E0%B8%97%E0%B8%A3%E0%B8%A7%E0%B8%87%E0%B8%81%E0%B8%B2%E0%B8%A3%E0%B8%84%E0%B8%A5%E0%B8%B1%E0%B8%87%E0%B8%89%E0%B8%9A%E0%B8%B1%E0%B8%9A%E0%B8%97%E0%B8%B5%E0%B9%88-85-2569.pdf) และ [บ้านเมือง, 21 ตุลาคม 2569](https://www.banmuang.co.th/news/economy/495032)