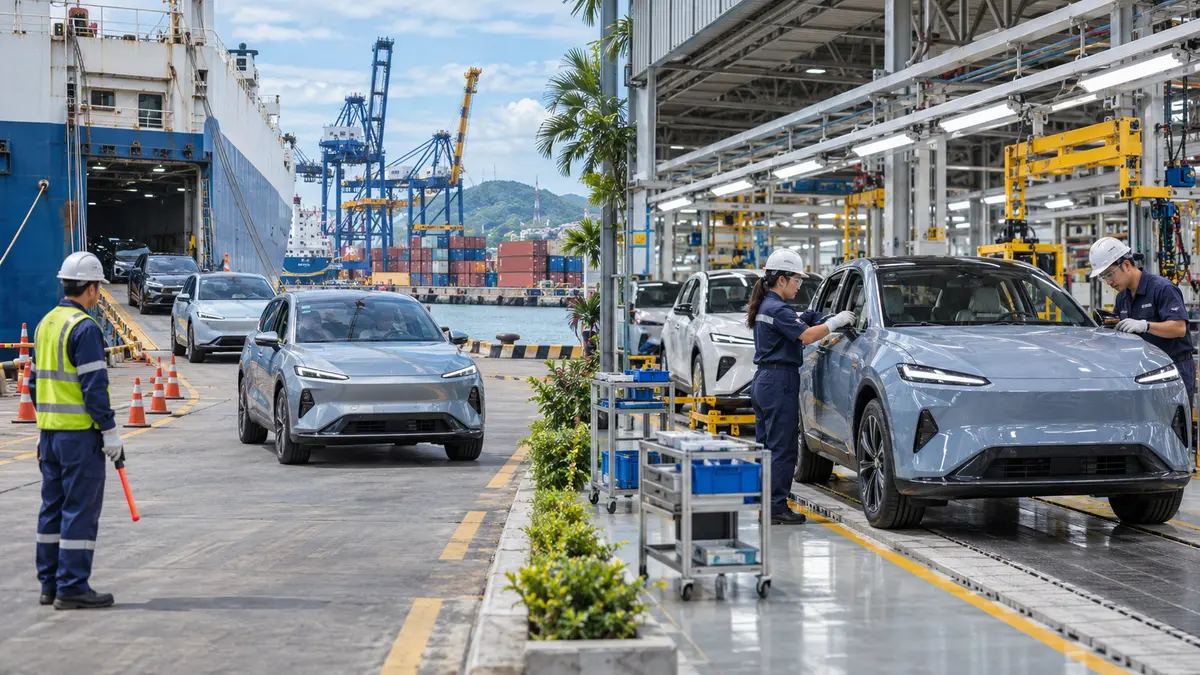
คณะรัฐมนตรีเห็นชอบปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้าจากต่างประเทศ โดยกำหนดอัตราใหม่ 35% สำหรับทั้งรถยนต์ไฟฟ้าแบตเตอรี่ล้วน หรือ BEV และรถยนต์ไฟฟ้าแบบขยายระยะทาง หรือ REEV มีผลตั้งแต่วันที่ 1 มกราคม 2570 เป็นต้นไป มติดังกล่าวประกาศหลังการประชุม ครม. นอกสถานที่ที่จังหวัดอุดรธานีเมื่อวันที่ 3 พฤศจิกายน 2569 และกำลังเป็นประเด็นใหญ่ในตลาดรถยนต์ไทย เพราะอัตราใหม่สูงกว่าปัจจุบันอย่างชัดเจน
อัตราที่ใช้อยู่ก่อนการเปลี่ยนแปลงคือ BEV 10% และ REEV 15% ดังนั้น BEV นำเข้าจะขยับขึ้น 25 จุดเปอร์เซ็นต์ ขณะที่ REEV นำเข้าจะเพิ่ม 20 จุดเปอร์เซ็นต์ อย่างไรก็ตาม ตัวเลขนี้ไม่ควรถูกตีความทันทีว่าราคาขายปลีกของรถทุกคันจะเพิ่มในสัดส่วนเดียวกัน เพราะราคาหน้าร้านยังขึ้นกับฐานภาษี ภาษีประเภทอื่น ต้นทุนขนส่ง กำไรผู้จำหน่าย โปรโมชั่น และเงื่อนไขสิทธิประโยชน์ของแต่ละบริษัท
BEV ในมตินี้หมายถึงรถที่ใช้พลังงานจากแบตเตอรี่เพียงอย่างเดียวและขับเคลื่อนด้วยมอเตอร์ไฟฟ้า ส่วน REEV เป็นรถที่ใช้เชื้อเพลิงร่วมกับไฟฟ้า สามารถชาร์จจากภายนอก และใช้มอเตอร์ไฟฟ้าเป็นตัวขับเคลื่อนล้อ โดยเครื่องยนต์ทำหน้าที่ช่วยผลิตกระแสไฟหรือขยายระยะทาง ความแตกต่างนี้สำคัญ เพราะตลาดไทยเริ่มมีรถไฟฟ้าหลายรูปแบบและผู้ซื้ออาจเข้าใจคำว่า “รถไฮบริด” รวมกันทั้งหมด ทั้งที่โครงสร้างภาษีและเทคโนโลยีไม่เหมือนกัน
รัฐบาลให้เหตุผลว่า การปรับภาษีมุ่งสร้างการแข่งขันที่เป็นธรรมระหว่างรถนำเข้าสำเร็จรูปกับรถที่ผลิตหรือประกอบในประเทศไทย รวมทั้งรักษาห่วงโซ่อุปทานยานยนต์ การจ้างงาน และการลงทุนด้านชิ้นส่วนสำคัญ เป้าหมายเชิงนโยบายมีสามด้าน ได้แก่ ใช้การนำเข้าเป็นทางเชื่อมไปสู่การลงทุนในประเทศ ผลักดันไทยเป็นศูนย์กลางผลิตและส่งออกรถที่เป็นมิตรต่อสิ่งแวดล้อม และเพิ่มการใช้ชิ้นส่วนท้องถิ่นที่มีมูลค่าสูง
มติดังกล่าวต่อเนื่องจากแนวทางของคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ ซึ่งเคยมอบหมายให้กรมสรรพสามิตพิจารณาโครงสร้างภาษีเพื่อดึงผู้ประกอบการเข้าสู่การผลิตในไทย ท่ามกลางการแข่งขันจากรถนำเข้าที่ไม่ได้เข้าร่วมมาตรการส่งเสริมของรัฐ รัฐบาลยังมอบหมายให้กรมสรรพสามิตเจรจาโครงสร้างภาษีและอัตราพิเศษกับนักลงทุนรายใหม่ ซึ่งหมายความว่ารายละเอียดปฏิบัติอาจมีเงื่อนไขแตกต่างกันตามโครงการลงทุน ไม่ใช่รถนำเข้าทุกกรณีจะถูกปฏิบัติเหมือนกันโดยไม่มีข้อยกเว้น
เหตุที่ข่าวนี้กำลังเป็นกระแสคือช่วงเวลาบังคับใช้เหลือไม่ถึงสองเดือน ผู้จำหน่ายรถนำเข้าต้องตัดสินใจเรื่องสต๊อก ราคา และแผนส่งมอบ ขณะที่ผู้บริโภคที่กำลังจองรถอาจกังวลว่ารถซึ่งส่งมอบหลังวันที่ 1 มกราคม 2570 จะใช้อัตราใด ประเด็นสำคัญจึงไม่ใช่แค่วันเซ็นใบจอง แต่ต้องดูวันที่เกิดภาระภาษีและเงื่อนไขในสัญญาซื้อขายจริง ผู้ซื้อควรขอคำยืนยันเป็นลายลักษณ์อักษรจากผู้จำหน่ายว่าราคารวมภาษีแล้วหรือไม่ และใครรับผิดชอบหากอัตราภาษีเปลี่ยนก่อนส่งมอบ
สำหรับค่ายรถ มตินี้ส่งสัญญาณชัดว่ารัฐต้องการให้การขายรถไฟฟ้าในไทยเชื่อมกับการผลิต การใช้ชิ้นส่วน และการจ้างงานภายในประเทศ ผู้ประกอบการที่พึ่งรถนำเข้าสำเร็จรูปเป็นหลักอาจต้องทบทวนราคาและแผนตลาด ส่วนบริษัทที่มีโรงงานหรือกำลังลงทุนในไทยอาจได้เปรียบมากขึ้น แต่ผลจริงจะขึ้นกับกฎกระทรวง ประกาศกรมสรรพสามิต และเงื่อนไขสิทธิประโยชน์ที่จะออกตามมา
สิ่งที่ต้องจับตาต่อมีสี่เรื่อง ได้แก่ รายละเอียดกฎหมายลูกและวันนับภาระภาษี รถที่อยู่ระหว่างนำเข้าหรือรอส่งมอบ เงื่อนไขอัตราพิเศษสำหรับนักลงทุนใหม่ และการตอบสนองของผู้ผลิตต่อการตั้งโรงงานหรือเพิ่มสัดส่วนชิ้นส่วนไทย นอกจากนี้ควรดูว่าตลาดจะเร่งระบายรถนำเข้าก่อนสิ้นปีหรือไม่ เพราะโปรโมชั่นที่แรงขึ้นอาจมาพร้อมข้อจำกัดเรื่องปีผลิต การรับประกัน และมูลค่าขายต่อ
ผู้บริโภคจึงไม่ควรตัดสินใจจากพาดหัว “ภาษี 35%” เพียงอย่างเดียว ควรเปรียบเทียบราคารวมหลังหักส่วนลด เงื่อนไขส่งมอบ การรับประกันแบตเตอรี่ ศูนย์บริการ และค่าใช้จ่ายระยะยาว พร้อมติดตามประกาศทางการก่อนชำระเงินก้อนใหญ่ มติ ครม. ยืนยันแนวทางแล้ว แต่รายละเอียดปฏิบัติจะเป็นตัวกำหนดว่ารถรุ่นใดและผู้ซื้อกลุ่มใดได้รับผลกระทบจริงมากที่สุด
แหล่งข้อมูล: - [กรมประชาสัมพันธ์: รัฐบาลปรับภาษี BEV และ REEV นำเข้าเป็น 35%](https://nbtkanchanaburi.prd.go.th/th/content/category/detail/id/2997/iid/556962) - [รัฐบาลไทย: ข่าวมติปรับโครงสร้างภาษีรถยนต์ไฟฟ้า](https://www.thaigov.go.th/th/search?keyword=%E0%B8%A3%E0%B8%87) - [Thai PBS: ครม. เคาะภาษีรถยนต์ไฟฟ้านำเข้า](https://www.thaipbs.or.th/news/content/572100)